

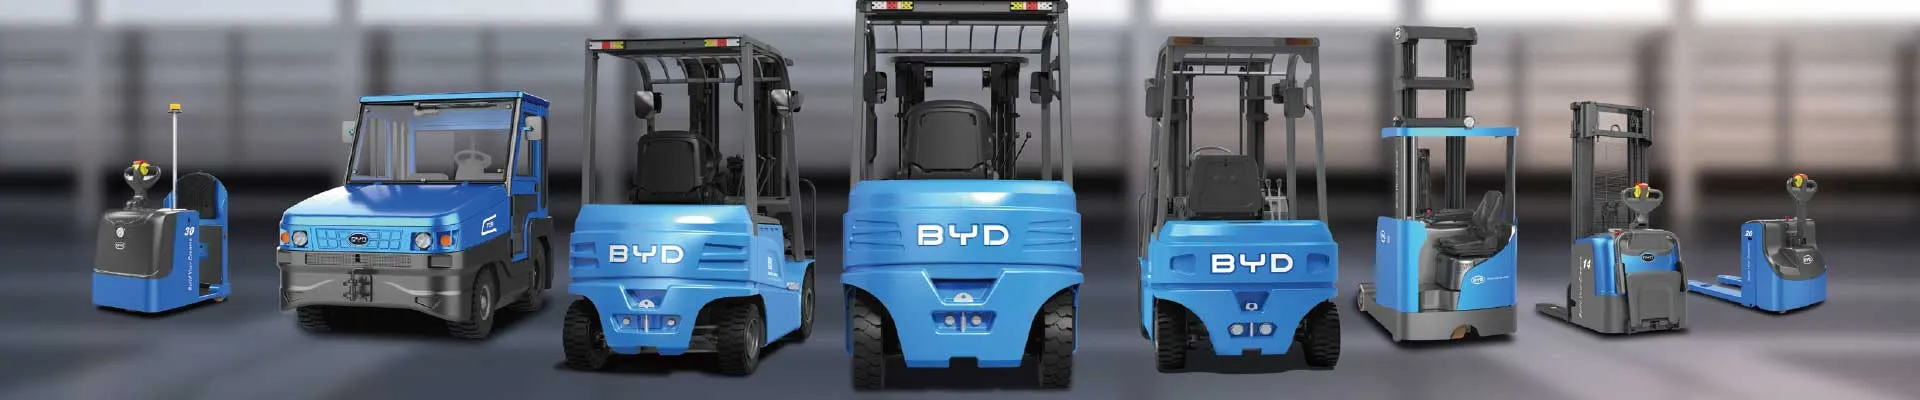
Acquérir un chariot élévateur électrique de 1,5 tonne représente un investissement conséquent pour une PME ou un artisan. Entre le prix d'achat, l'infrastructure de recharge et la maintenance, la facture peut rapidement grimper. Pourtant, il existe des solutions de financement alternatives qui permettent de préserver votre trésorerie tout en modernisant votre parc. Ce guide étape par étape vous explique comment financer votre chariot élévateur électrique 1,5 tonne autrement.
Étape 1 : Évaluer précisément vos besoins et votre budget
Avant de choisir un mode de financement, il est essentiel de définir clairement vos besoins. Un chariot élévateur électrique de 1,5 tonne est adapté à la manutention en intérieur, dans les entrepôts et les ateliers. Tenez compte de la hauteur de levée, des dimensions des charges, de l'autonomie nécessaire et des conditions d'utilisation.
- Capacité : 1,5 tonne est suffisant pour la plupart des palettes standard.
- Batterie : lithium-ion ou plomb-acide ? Le lithium-ion offre une recharge rapide et une durée de vie plus longue, mais un coût initial plus élevé.
- Infrastructure : prévoyez l'installation d'une station de charge, voire d'une armoire électrique dédiée.
Conseil : calculez le coût total de possession (TCO) sur 5 ans : achat, énergie, maintenance, formation des caristes.
Attention : ne négligez pas les coûts cachés comme la mise aux normes de votre local ou l'adaptation des rayonnages.
Étape 2 : Identifier les aides et subventions disponibles
En France, plusieurs dispositifs soutiennent l'acquisition de matériel de manutention électrique. Renseignez-vous auprès de l'ADEME, de votre région, de la BPI ou de votre CCI. Les subventions pour la transition énergétique peuvent couvrir jusqu'à 30 % de l'investissement.
- ADEME : aides pour les équipements électriques performants.
- Régions : certaines proposent des primes à l'achat de chariots électriques.
- Crédit d'impôt : pour les véhicules propres, sous conditions.
Conseil : montez votre dossier de subvention avant de signer le bon de commande, car certaines aides exigent que l'équipement ne soit pas encore commandé.
Attention : les enveloppes sont limitées et les délais d'instruction peuvent être longs. Anticipez.
Étape 3 : Comparer les modes de financement classiques
Plusieurs options s'offrent à vous. Voici un tableau comparatif pour vous aider à choisir.
| Mode | Description | Avantages | Inconvénients |
|---|---|---|---|
| Achat comptant | Paiement intégral immédiat | Pas d'intérêts, propriété immédiate | Impact fort sur la trésorerie |
| Crédit classique | Emprunt bancaire | Taux fixe, propriété à la fin | Apport souvent requis |
| Leasing (crédit-bail) | Location avec option d'achat | Loyers déductibles, pas d'immobilisation | Coût total plus élevé |
| LOA | Location avec option d'achat | Mensualités faibles, flexibilité | Valeur de rachat à définir |
| Location longue durée | Location pure | Pas de risque de revente | Pas de propriété |
Conseil : négociez les loyers et les conditions de rachat. Un leasing sur 36 mois avec entretien inclus peut être très avantageux.
Attention : vérifiez les clauses de résiliation anticipée et les pénalités.
Étape 4 : Explorer le financement participatif et les alternatives
Pour les jeunes entreprises ou les projets innovants, le crowdfunding peut compléter un financement bancaire. Des plateformes spécialisées dans l'industrie financent des équipements. Autre piste : le financement par un tiers (investisseur) qui achète le chariot et vous le loue.
- Crowdfunding : collecte de fonds auprès du grand public.
- Financement participatif : prêt rémunéré ou don avec contrepartie.
- Partenariat : un fournisseur peut proposer un paiement échelonné sans frais.
Conseil : comparez les frais de plateforme et les taux proposés.
Attention : le crowdfunding peut prendre du temps et ne garantit pas le succès.
Étape 5 : Optimiser la fiscalité et la comptabilité
Le choix du financement a un impact fiscal. En crédit-bail, les loyers sont déductibles du résultat imposable. En achat, vous pouvez amortir le bien et récupérer la TVA. Faites appel à un expert-comptable pour simuler les deux scénarios.
- Amortissement : sur 5 à 7 ans pour un chariot élévateur.
- TVA : récupérable si le véhicule est utilisé pour l'exploitation.
- Déduction : les intérêts d'emprunt sont déductibles.
Conseil : le crédit-bail est souvent privilégié pour ne pas alourdir le bilan.
Attention : les règles fiscales évoluent. Vérifiez les seuils et les conditions auprès de votre centre des impôts.
Étape 6 : Négocier avec le concessionnaire et les organismes financiers
Ne vous contentez pas de la première offre. Mettez en concurrence plusieurs concessionnaires et organismes de financement. Demandez des devis détaillés incluant la formation, l'entretien et les pièces d'usure.
- Négociez le prix : les marges sont souvent négociables.
- Demandez des références : un concessionnaire fiable est essentiel.
- Proposez un apport : cela réduit le coût du crédit.
Conseil : jouez sur la concurrence et demandez une reprise de votre ancien chariot.
Attention : méfiez-vous des offres trop attractives qui cachent des frais de dossier élevés.
Étape 7 : Mettre en place le financement et suivre le dossier
Une fois l'accord trouvé, signez les documents et assurez le suivi. Prévoyez la livraison, l'installation et la formation des caristes. Pour un leasing, vérifiez les conditions d'entretien et de restitution.
- Assurance : couvrez le chariot contre les dommages.
- Maintenance : souscrivez un contrat pour éviter les pannes.
- Formation : obligatoire pour les caristes (CACES).
Conseil : planifiez la charge de la batterie lithium-ion pour maximiser sa durée de vie.
Attention : respectez les échéances de paiement pour éviter les pénalités.
Conclusion
Financer un chariot élévateur électrique 1,5 tonne autrement, c'est possible. En combinant aides, leasing et négociation, vous préservez votre trésorerie et modernisez votre outil de production. N'oubliez pas de consulter un expert pour valider la solution la plus adaptée à votre situation.


