

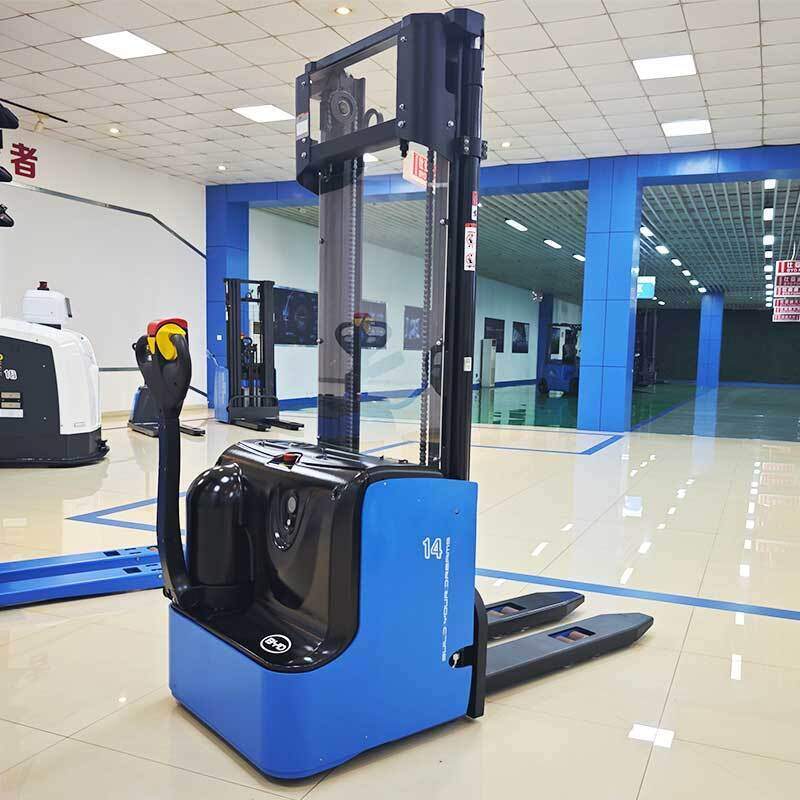
Pourquoi financer l'achat de votre transpalette électrique ?
Le transpalette électrique est devenu un équipement central dans les entrepôts, les plateformes logistiques, les commerces et les ateliers de production. Il permet de déplacer des charges de 1 200 à 2 500 kg avec un effort minimal, réduit la pénibilité pour les opérateurs et augmente directement la productivité des flux internes. Mais ce confort a un prix : entre 2 500 € et 6 000 € pour un modèle d'entrée de gamme, et jusqu'à 12 000 € ou plus pour un transpalette lithium-ion haute performance avec batterie intégrée.
Pour une PME, un artisan ou un gestionnaire d'entrepôt, régler une telle somme comptant pèse lourdement sur la trésorerie. Financer l'achat de son transpalette électrique, ce n'est donc pas seulement étaler une dépense : c'est préserver sa capacité d'investissement, aligner le coût du matériel sur les revenus qu'il génère et se ménager la possibilité de renouveler l'équipement quand la technologie évolue.
Trois raisons reviennent systématiquement :
- La préservation de la trésorerie : l'argent non immobilisé reste disponible pour le stock, les salaires ou d'autres investissements productifs.
- La maîtrise budgétaire : une mensualité fixe est plus facile à intégrer dans un plan de trésorerie qu'une sortie de cash ponctuelle et imprévisible.
- L'obsolescence technologique : les batteries lithium-ion progressent vite ; un financement avec option de renouvellement évite de rester bloqué sur un matériel dépassé.
Étape 1 : calculer le coût total de possession (TCO) avant de choisir un financement
Avant de comparer les offres de financement, il faut connaître le coût réel de l'équipement sur toute sa durée de vie. Le prix d'achat n'est que la partie visible de l'iceberg. Le TCO (Total Cost of Ownership) d'un transpalette électrique inclut :
- le prix d'acquisition du chariot ;
- la batterie et son chargeur, qui représentent souvent 30 à 40 % du coût total ;
- l'énergie consommée ;
- la maintenance préventive et les pièces d'usure (roues, vérins, poignée) ;
- l'assurance et l'éventuelle formation des caristes ;
- les temps d'immobilisation pour la recharge ou le remplacement de batterie ;
- la valeur résiduelle à la revente.
C'est ici que le transpalette lithium-ion change la donne. Une batterie lithium-ion se recharge en 1 à 2 heures, ne nécessite aucun entretien — pas de remplissage d'eau, pas de salle de charge dédiée — et supporte plusieurs milliers de cycles. Sur cinq ans, un modèle lithium-ion peut afficher un TCO inférieur de 20 à 30 % à celui d'un modèle plomb-acide, malgré un prix d'achat plus élevé. Un financement doit donc toujours être évalué à la lumière du TCO, et non du seul montant de la mensualité.
Les principales solutions de financement d'un transpalette électrique
1. L'achat comptant
Solution la plus simple sur le plan administratif : vous payez la totalité du prix et devenez immédiatement propriétaire. Aucun intérêt, aucune mensualité, et parfois une remise de 2 à 5 % négociée auprès du fournisseur. En contrepartie, la trésorerie est fortement sollicitée et l'équipement apparaît à l'actif du bilan. Cette option convient surtout aux entreprises disposant d'une trésorerie excédentaire et d'un besoin stable à long terme.
2. Le crédit-bail (leasing)
Le crédit-bail est un contrat par lequel un organisme financier achète le matériel et vous le loue pour une durée déterminée, généralement de 24 à 60 mois. À l'échéance, vous pouvez restituer le matériel ou lever l'option d'achat pour une valeur résiduelle fixée au départ. Les loyers sont en général déductibles du résultat, ce qui améliore le résultat net. C'est la formule la plus répandue dans le secteur de la logistique.
3. La location financière avec option d'achat (LOA)
Proche du crédit-bail, la LOA prévoit une valeur de rachat souvent plus faible. Elle est adaptée aux entreprises qui souhaitent renouveler régulièrement leur parc et bénéficier d'un matériel toujours récent, notamment en matière de batteries lithium-ion et d'autonomie.
4. La location longue durée (LLD)
Ici, vous ne devenez jamais propriétaire. La LLD inclut souvent la maintenance, l'assurance et le remplacement des batteries, ce qui transforme la dépense en un coût d'exploitation entièrement prévisible. Idéal pour les activités saisonnières ou les besoins ponctuels.
5. Le crédit bancaire classique
Un prêt à moyen terme de 24 à 60 mois auprès de votre banque vous rend propriétaire dès la signature, tout en étalant le remboursement. Les taux dépendent de votre profil et des garanties apportées. Le matériel peut servir de nantissement, ce qui limite les garanties personnelles demandées.
6. Le financement fournisseur
De plus en plus de distributeurs de transpalettes électriques proposent eux-mêmes des solutions de financement, parfois via un partenariat avec un organisme spécialisé. L'avantage : une seule interlocution, une réponse rapide et une parfaite connaissance du matériel financé.
7. Les aides publiques et dispositifs spécifiques
Selon votre statut, votre région et la nature du projet, plusieurs dispositifs peuvent réduire le coût : subventions régionales à la modernisation des équipements, prêts verts, aides à la transition énergétique ou encore mécanismes d'amortissement accéléré. Le passage d'un chariot thermique ou manuel à un modèle électrique lithium-ion est souvent valorisé dans les dossiers de financement.
Tableau comparatif des solutions de financement
| Solution | Apport initial | Propriété | Impact trésorerie | Idéal pour |
|---|---|---|---|---|
| Achat comptant | 100 % | Immédiate | Très élevé | Trésorerie excédentaire |
| Crédit-bail | Faible ou nul | À l'échéance | Mensualités fixes | PME préservant sa trésorerie |
| LOA | Faible | Optionnelle | Mensualités fixes | Renouvellement régulier du parc |
| LLD | Faible | Jamais | Coût d'exploitation | Besoins ponctuels ou saisonniers |
| Crédit bancaire | 10 à 30 % | Immédiate | Remboursement échelonné | Projet structurant à long terme |
| Financement fournisseur | Variable | Selon contrat | Mensualités fixes | Décision rapide, interlocuteur unique |
Étape 2 : bien préparer son dossier de financement
Un dossier solide augmente vos chances d'obtenir un bon taux et des conditions souples. Préparez :
- vos deux ou trois derniers bilans et comptes de résultat ;
- un prévisionnel de trésorerie couvrant la durée du financement ;
- une estimation du retour sur investissement : gain de temps, réduction de la pénibilité, baisse des coûts d'entretien ;
- un devis détaillé du transpalette électrique, incluant batterie, chargeur et contrat de maintenance ;
- la liste des aides mobilisables et des garanties disponibles.
Mettez systématiquement en concurrence au moins trois organismes et comparez le TAEG global, les frais de dossier, la valeur résiduelle et les conditions de restitution. Un taux apparemment bas peut cacher des frais annexes coûteux.
Les erreurs à éviter
- Ne comparer que la mensualité : c'est le coût total qui compte, pas l'échéance la plus basse.
- Ignorer le TCO : un transpalette moins cher à l'achat peut coûter bien plus cher à l'usage.
- Sous-estimer la batterie : sur un modèle plomb-acide, son remplacement peut représenter un budget considérable à mi-vie.
- Négliger l'option de renouvellement : bloquer un contrat sur 7 ans avec une technologie qui évolue tous les 3 ans est rarement pertinent.
- Oublier les aides : de nombreux dispositifs restent inutilisés faute d'information.
Focus : financer un transpalette électrique lithium-ion
Les transpalettes équipés de batteries lithium-ion, notamment la technologie fer phosphate de lithium (LiFePO4), présentent un profil de financement particulier. Leur prix d'achat est plus élevé, mais ils offrent une durée de vie de batterie supérieure, des recharges rapides et opportunistes, et aucun entretien de batterie. Résultat : le surcoût initial est généralement amorti en 18 à 36 mois. Dans un montage en crédit-bail ou en LOA, cette économie d'exploitation peut couvrir une part significative de la mensualité, tout en réduisant les immobilisations liées à la recharge.
Questions fréquentes
Peut-on financer un transpalette électrique d'occasion ?
Oui, la plupart des organismes financent le matériel d'occasion récent, de moins de 5 ans, avec des durées plus courtes et un apport parfois plus élevé. Vérifiez impérativement l'état de la batterie et l'historique de maintenance.
Quelle durée de financement choisir ?
En règle générale, la durée doit correspondre à la durée de vie utile du matériel : 36 à 48 mois pour un transpalette électrique classique, jusqu'à 60 mois pour un modèle lithium-ion de qualité.
Le financement couvre-t-il la maintenance ?
Dans un contrat de LLD ou de location-maintenance, oui. En crédit-bail classique, la maintenance reste généralement à votre charge, sauf contrat de service associé.
Conclusion
Financer l'achat d'un transpalette électrique n'est pas une simple question de trésorerie : c'est un choix stratégique qui doit s'appuyer sur le coût total de possession, la durée de vie du matériel et la trajectoire technologique de votre activité. Achat comptant, crédit-bail, LOA, LLD, crédit bancaire ou financement fournisseur : chaque solution répond à un profil d'entreprise différent. Le bon réflexe est de calculer d'abord, de comparer ensuite et de négocier enfin, en n'oubliant jamais les aides mobilisables ni la qualité de la batterie lithium-ion, qui pèse plus que tout sur la rentabilité à long terme.
Pour obtenir un devis, un conseil personnalisé ou une simulation de financement de votre transpalette électrique, contactez-nous : info@bydfork.com


